Precio de la soja y mercados financieros (1)
 En julio de 2011 el precio de la soja en Chicago rondaba los 590 dólares por tonelada. En agosto de 2012 estaba en 470 dólares; en agosto pasado, en 527, y a principios de octubre, en 470. Estas oscilaciones nos dan la oportunidad de volver a una cuestión que se debatió en el curso del conflicto entre el Gobierno argentino y los empresarios agrarios en 2008, a saber, el rol de los mercados financieros en los precios de los productos primarios. Recordemos que en aquellos días, muchos estudiosos y políticos del progresismo K y no K, y de la izquierda, sostuvieron que el alza del precio de los alimentos, y de las materias primas en general era provocada por el accionar de los capitales especulativos en los mercados de futuros.
Se trata de una idea muy difundida, ya que encaja en la tesis de la “financiarización”, lugar común de los programas reformistas pequeño burgueses del capital. Es que, según el enfoque de la “financiarización”, los males de la economía no se originan en las relaciones de producción capitalistas, sino en el dominio de las finanzas, que habrían tomado el mando desde los inicios de la década de 1980. En particular, los capitales especulativos determinarían entonces, a través de los mercados de derivados, los precios de los productos primarios. Por eso, el alza de los precios de las materias primas desde inicios de los 2000 a 2008, no tendría por causa el aumento de los costos, o la insuficiencia de la producción para responder al aumento de la demanda china, sino la codicia de los especuladores. Lo cual equivale a decir que no existe determinación objetiva de los precios; la ley del valor trabajo habría dejado de tener vigencia. ¿Por qué subieron vertiginosamente los precios de los productos primarios entre 2001 y 2008? Porque los especuladores en los mercados de futuros ganaban jugando al alza. ¿Por qué bajaron en 2009? Porque desde 2008 especularon a la baja. ¿Por qué se recuperaron los precios entre mediados de 2009 y 2011? Porque desde mediados de 2009 decidieron ganar con el alza. ¿Por qué bajó la soja entre 2011 y 2012? Porque los especuladores ahora se enriquecían con la baja. La explicación “teórica” termina reduciéndose al “así lo quisieron los especuladores”. En esta nota -que se divide en dos partes- examino críticamente esta tesis.
La crítica de la ortodoxia neoliberal
Los que defienden la explicación que hace eje en la especulación financiera, piensan que la misma es progresista porque se opone a la apologética neoclásica del mercado, y en particular, a la hipótesis de los mercados eficientes, que dice que los precios de los activos financieros reflejan siempre, de manera rápida y total, la información existente acerca de los fundamentos, de manera que nunca hay títulos sobre o subvalorados. Por ejemplo, si sube el precio de una acción es porque las ganancias, ventas, etcétera, de la empresa han mejorado, y el alza expresa la cuantía de la mejora. Lo mismo sucedería con los derivados, como los futuros o las opciones (Eugene Fama, profesor de la Universidad de Chicago, acaba de recibir el premio Nobel de Economía por elaborar esta estúpida teoría).
Después de Chevron, Ciadi
Por estos días el gobierno argentino tomó una serie de medidas que van todas en la línea del acuerdo Chevron – YPF. Por un lado, acordó pagar a cinco empresas extranjeras las sentencias del Ciadi, por unos 460 millones de dólares. El acuerdo establece que el pago será con bonos, tendrá una quita del 25% y las empresas beneficiadas invertirán el 10% en bonos argentinos. A partir de este acuerdo, el Banco Mundial concedió un crédito a la Argentina por 3000 millones de dólares, que se destinaría a salud, educación, asignación universal por hijos e inversiones en infraestructura rural. En segundo término, continúan las conversaciones con el FMI para rectificar las mediciones del INDEC, y posiblemente “normalizar” las relaciones. Lo cual abriría paso a la apertura de la negociación con el Club de París para “superar el default que se arrastra desde 2002”, según se informa en Página 12 del 11/10/13. Se trataría de un plan de pagos en cuotas, de una deuda que se eleva a 9000 millones de dólares. En tercer lugar, se negocia con grandes grupos para que inviertan en bonos Baade, con la idea de otorgar, por esta vía, una devaluación “seleccionada” (véase más abajo). Y se alentaría a las empresas locales a tomar préstamos en el exterior, según informa La Nación (13/10/13).
Agreguemos a lo anterior la reapertura por ley del canje de deuda; la presentación de una oferta para compensar a Repsol; y que está en estudio otorgar nuevos estímulos a las empresas productoras de gas (hace unos meses se subió el precio en boca de pozo a 7,5 dólares por millón de BTU). Todo apunta a lo mismo: conformar “a los mercados”. El objetivo, como dice el diario K, es “conseguir divisas y promover las inversiones de las empresas extranjeras” (Página 12, citado). Es la expresión de dos problemas íntimamente relacionados, el déficit del sector externo, por un lado, y la debilidad de la inversión.
Sector externo
Anotemos algunos datos que muestran las crecientes dificultades del sector externo. De enero a junio, el saldo en la balanza comercial fue positivo por 6491 millones de dólares; el saldo de servicios fue negativo por 2667 millones (principalmente por turismo), y las transferencias por intereses, utilidades y dividendos significaron una salida de 5391 millones de dólares. El balance de cuenta corriente fue deficitario por 1720 millones. A su vez, la cuenta de capital y financiera fue deficitaria por 2203 millones de dólares; a lo que se suma una salida de 1371 millones de dólares, consignada como “Errores y omisiones netos” (aclaración: se trata de un ajuste por discrepancias estadísticas en las cuentas de la balanza de pagos; lo que de todas formas llama la atención es la magnitud). De resultas, la caída de reservas internacionales, siempre en el primer semestre, fue de 5294 millones. Agreguemos que hasta el momento de escribir esta nota, mediados de octubre, las reservas siguieron bajando, ubicándose ahora en 34.502 millones, lo que representa una caída de casi 8000 millones desde enero. Con el agravante de que sólo en septiembre el Banco Central perdió reservas por 1150 millones de dólares.
Tópicos de Microeconomía, clases 10, 11 y 12
Para los lectores que no asisten a las clases de Tópicos de Microeconomía, están disponibles la 10, 11 y 12.
Clase 10 – Descargar
Clase 11 – Descargar
Clase 12 – Descargar
Gatillo fácil, represión y década K
En el día de ayer, en el barrio de Villa Urquiza, en la ciudad de Buenos Aires, Eric Milton Ponce fue baleado por un miembro de la policía bonaerense, David Cavaleiro. Al momento de escribir esta nota, Eric se encuentra en terapia intensiva, y su estado es grave.
El motivo “de superficie” del acto criminal, fue la discusión por una cuestión banal; por lo que los medios se apresuraron a calificar la acción de Cavaleiro de “irracional”. La razón de fondo, sin embargo, es otra. Se trata de un caso más de gatillo fácil, que se inscribe en una lógica de larga data, y en su profundización (ver aquí y aquí). El endurecimiento del discurso del gobierno CK, el nombramiento de Milani como jefe del Ejército, de Marambio al frente del Servicio Penitenciario Nacional, de Granados como ministro de seguridad de la provincia de Buenos Aires, la represión en Neuquén a los que protestaban por el acuerdo de Chevron, o la propuesta de bajar la edad de imputabilidad de los menores, no son hechos aislados.
Para comprender el significado de lo que está ocurriendo, es importante ir a los datos y a la historia de la década K. Con este objeto, reproduzco en lo que sigue algunos de los datos y conclusiones más relevantes del “Informe de la situación represiva 2003-2013”, de la CORREPI (consultar http://www.correpi.lahaine.org/). Recomiendo a los lectores del blog leer completo este informe. Aquí van entonces algunos datos.
Balance de una década
Según el informe, entre el 25/05/2003 y el 25/05/2013, esto es, durante la década de gobierno del matrimonio Kirchner, fueron asesinadas con el gatillo fácil, las desapariciones y la tortura en cárceles y comisarías 2280 personas. Aclaremos que se trata sólo de los casos denunciados a la CORREPI.
“Ningún gobierno, desde diciembre de 1983, exhibe un índice semejante”. Existen tres modalidades básicas: por un lado, el gatillo fácil, responsable del 38% de las muertes. En segundo término, los fusilamientos realizados por las fuerzas de seguridad, que se presentan como enfrentamientos. En tercer lugar, la detención legal o ilegal de personas, las torturas en comisarías, seguidas de muerte y la desaparición de las víctimas. En este último respecto, CORREPI contabiliza unos 200 casos de desapariciones. En muchos casos, los asesinatos se presentan como suicidios o peleas entre internos. “Muchas veces, luego de detenerlos y torturarlos, para deshacerse de los cuerpos los tiran a un río, a un basural, o los dejan cerca de las vías de un tren para simular un accidente”. Jonathan Lezcano, Ezequiel Blanco, Alejandro Flores, Luciano Arruga, Jorge Julio López, Iván Torres, Adolfo Garrido, Raúl Baigorria, son algunos de los desparecidos.
CORREPI dice que se trata de las tres modalidades básicas de una forma represiva que tiene por objetivo imponer el control social sobre las grandes mayorías, que deben ser disciplinadas para que acepten, como natural, su subordinación a la clase dominante. La forma represiva está por eso dirigida principalmente a los sectores más pobres y oprimidos de la sociedad, y dentro de ellos, a los jóvenes. En este contexto, la presidenta Kirchner envía su mensaje de aliento y amparo a las fuerzas de seguridad: “no puede ser que la policía detiene, detiene y detiene, y la Justicia libera, libera y libera”.
Tópicos de Microeconomía, clases 7, 8 y 9
Para los lectores que no asisten a las clases de Tópicos de Microeconomía, están disponibles la 7, 8 y 9.
Clase 7 – Descargar
Clase 8 – Descargar
Clase 9 – Descargar
Encuentro-homenaje a 40 años de «El capitalismo tardío»
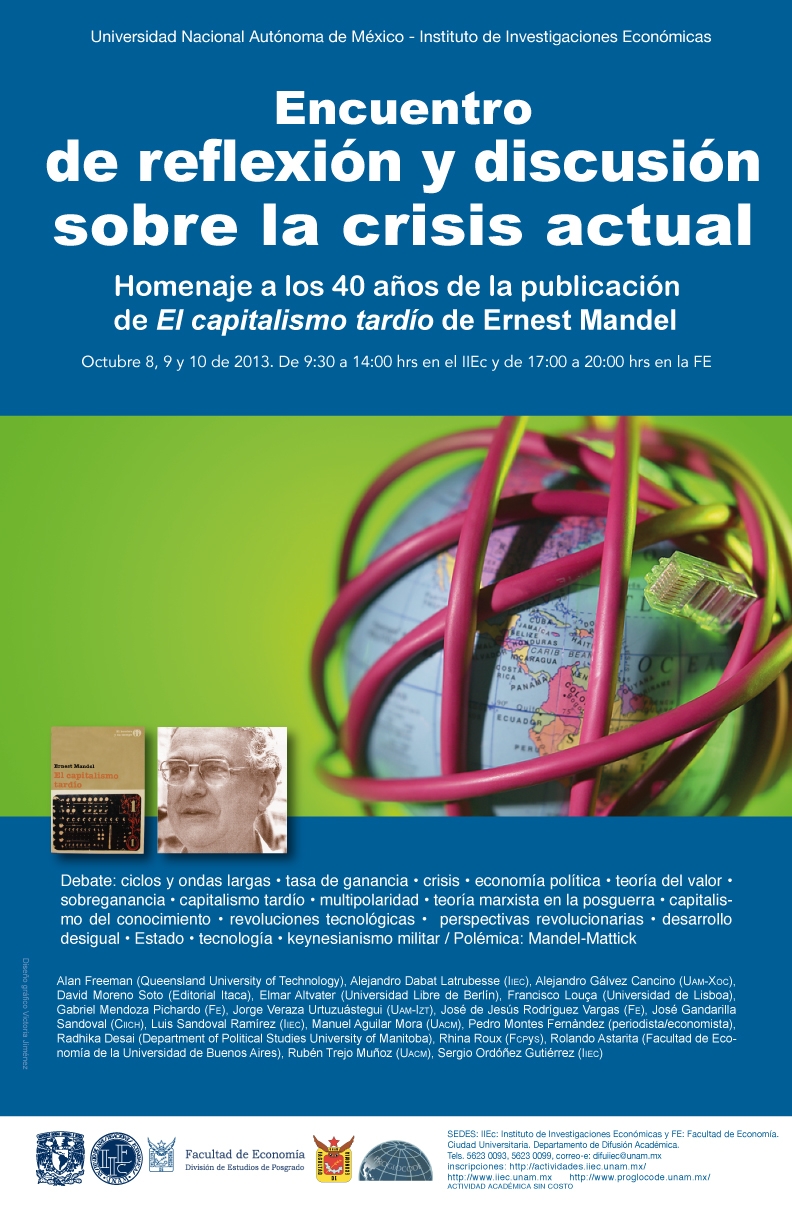
Durante los días 8, 9 y 10 de de octubre se realizará un encuentro-homenaje con motivo de los 40 años de la publicación de El capitalismo tardío, de Ernest Mandel, en las sedes del Instituto de Investigaciones Económicas de la Facultad de Economía de la UNAM, México.
Por gentileza de los organizadores, he sido invitado a presentar una ponencia, que irá por teleconferencia desde la Facultad de Ciencias Económicas, de Buenos Aires, el día martes 8, de 17 a 17:45 horas. El título de la misma es «La tesis de Ernest Mandel de los ciclos largos, consideraciones sobre método».
Reproduzco a continuación el texto de presentación del encuentro.
«El capitalismo tardío es el libro que consagra a Ernest Mandel como el economista marxista más importante de la segunda mitad del siglo XX y forma parte de una constelación integrada por intentos globales de interpretación del capitalismo mundial de la posguerra.
En el actual contexto de crisis económica, social y ambiental se manifiesta una reanimación de la discusión marxista que en sus expresiones más desarrolladas convoca a la recuperación de los conceptos fundamentales de la crítica de Marx a la economía política así como los aportes clásicos de la discusión marxista del siglo XX.
Con este espíritu, un conjunto de académicos estamos convocando a un encuentro de reflexión y discusión sobre la crisis actual y alternativas de desarrollo, que recupere de manera creativa el legado de Mandel plasmado en el El capitalismo tardío, a los 40 años de su publicación.
Instituciones Convocantes:
Campo de Conocimiento de Economía Política (CCEP) y de Economía Internacional (CCEI) del Posgrado de la Facultad de Economía; Unidad de Investigación Economía del Conocimiento y Desarrollo (ECCODE) del Instituto de Investigaciones Económicas; Instituto de Investigaciones Económicas (IIEc), Facultad de Economía (FE); Programa de Globalización Conocimiento y desarrollo (PROGLOCODE).
Nota: Para más información, http://www.proglocode.unam.mx
Marx sobre trabajo potenciado
La nota sobre Mandel y la plusvalía extraordinaria ha provocado muchas críticas, en particular a la noción de trabajo potenciado. Algunas ya las he respondido (véase aquí) y otras las iré tratando en los próximos días. En esta nota intento aportar elementos para el estudio del concepto en la obra de Marx. Empiezo recordando la noción tal como se presenta en El Capital, para luego ampliarla con textos que permanecieron en borrador.
Trabajo potenciado en El Capital
El capítulo X del tomo 1 de El Capital constituye el texto clave en que Marx explica cómo se generan las plusvalías extraordinarias, de las que deriva la plusvalía relativa. En el mismo Marx define al trabajo potenciado como aquel trabajo que se aplica con una tecnología superior a la imperante en la rama. Escribe:
“El trabajo cuya fuerza productiva es excepcional opera como trabajo potenciado, esto es, en lapsos iguales genera valores superiores a los que produce el trabajo social medio del mismo tipo” (1999, pp. 386-7). De manera que lo que permite generar más valor por unidad de tiempo es su carácter “excepcional”, la diferencia que media entre la tecnología avanzada y la promedio. Por eso, mientras dura la diferencia, el “valor individual” del producto es menor que el valor social. Pero dado que “el valor real de la mercancía… no es su valor individual, sino su valor social”, el capitalista puede vender por encima de su valor individual, y realiza así una plusvalía extra. Por eso, dice Marx, la expresión dineraria del valor del producto de la jornada laboral en la empresa avanzada tecnológicamente “es más elevada que la del trabajo social medio de la misma índole” (p. 386). Por eso también, más abajo agrega: “… aquel plusvalor extraordinario desaparece no bien se generaliza el nuevo modo de producción y se extingue con ello la diferencia entre el valor individual de la mercancía producida a más bajo costo y su valor social” (p. 387).
Aclaremos que esta plusvalía extraordinaria (y ganancia extraordinaria), derivada del cambio tecnológico, debe distinguirse de la que surge cuando, por coyunturas extraordinarias las mercancías producidas bajo las peores condiciones regulan el mercado en una rama; por ejemplo, cuando la demanda supera a la oferta en esa rama. En esos casos, las empresas con tecnología media obtendrán una tasa de ganancia por encima del promedio (véase el capítulo X t. 3 de El Capital). Pero no es éste el mecanismo contemplado en el análisis del cambio tecnológico y la plusvalía extraordinaria, que están en la base de la plusvalía relativa, discutida por Marx en el capítulo X del tomo 1.
Respuesta al profesor Manzanera Salavert
El profesor español Miguel Manzanera Salavert ha publicado una crítica a “Mandel sobre plusvalía extraordinaria”, que puede consultarse en http://nangaramarx.blogspot.com.ar/2013/09/sobre-plusvalia-relativa-y-ganancias.html. En esta nota respondo a Manzanera Salavert. Aprovecho para agradecer a Omar Montilla, quien en su portal Ñángara Marx, ha publicado mi nota sobre Mandel y la plusvalía extraordinaria, y la crítica de Manzanera Salavert.
La crítica de Manzanera Salavert
Manzanera Salavert plantea que he confundido la plusvalía relativa con las ganancias extraordinarias. Sostiene que hay que distinguir entre plusvalía absoluta y relativa, que la primera “se origina en el trabajo impago”, el exceso de trabajo que el empleador exige al obrero, y la segunda se debe al incremento de la productividad. Explica que si se duplica la productividad y el trabajador sigue necesitando la misma cantidad de bienes para reproducir su fuerza de trabajo, suponiendo que los precios se han mantenido invariables, “la plusvalía absoluta se ha triplicado”. Luego afirma que en la medida en que la innovación tecnológica se ha extendido a otras industrias, “esa multiplicación es la plusvalía relativa”; de manera que ésta sería “el efecto multiplicador de la innovación tecnológica”. Explica que la plusvalía absoluta da origen al beneficio capitalista, y las ganancias extraordinarias, en cambio, “se producen al transformar la plusvalía relativa en beneficio”. En definitiva, la plusvalía relativa daría origen a las ganancias extraordinarias.
En seguida afirma que el capital constante no puede permanecer igual cuando hay aumento de productividad, porque toda revolución tecnológica implica inversiones de capital. Acuerda en que no hay transferencia de plusvalía desde las empresas atrasadas a las adelantadas, “pero siempre que tengamos en claro que estamos hablando de la plusvalía producida por el trabajo y no del beneficio obtenido por el capitalista”. Aunque luego afirma que sí hay transferencia de valor hacia la empresa avanzada tecnológicamente, “entendiendo ahora por valor el valor de cambio, beneficios monetarios”.
Manzanera Salavert sigue luego con las diferencias entre valor de uso y valor de cambio; identifica el valor de uso con la “sustancia del valor” y el valor de cambio con la magnitud del valor. Y afirma que el plusvalor “consiste en el incremento del valor de uso producido por la creatividad del obrero”. Finalmente, sostiene que la innovación tecnológica “puede ahorrar trabajo en el proceso de producción, disminuyendo la cantidad de trabajo incorporado a la mercancía”, pero solo “puede” porque el trabajo ahorrado en la producción de bienes de consumo “se gasta en la producción de bienes de capital” (maquinaria, tecnología, etc.). Luego afirma que la transferencias de beneficios desde las empresas atrasadas a las avanzadas no depende exclusivamente de mecanismos mercantiles, “sino de factores políticos que priorizan el valor del capital (trabajo muerto) sobre el valor de la fuerza de trabajo (trabajo vivo)”. Y concluye que éste sería el verdadero sentido del análisis de Mandel “del mecanismo capitalista de innovación tecnológica”.
Mercancía, valor y relación social
En una entrada anterior presenté una explicación de por qué, en la teoría de Marx, el capital es una relación social, consistente en la escisión entre propietarios y no propietarios de los medios de producción (aquí). En esta nota analizo por qué la mercancía y el valor son relaciones sociales. Más precisamente, por qué son el resultado necesario de una sociedad específica, caracterizada por la propiedad privada de los medios de producción. Este análisis permite también entender la diferencia sustancial entre la teoría del valor de Marx, y la teoría de Ricardo. Antes de entrar en el tema, aclaro que no pretendo sustituir la lectura de los textos de Marx. Simplemente trato de ayudar a la comprensión de algunos apartados del capítulo 1 de El Capital, como los referidos a la forma del valor.
Una primera aproximación
Empecemos con una primera aproximación a la noción de Marx de “forma social”. En los pasajes iniciales de El Capital Marx dice que en la sociedad capitalista la mercancía es “la forma elemental de la riqueza”, y poco después habla de la “forma social” de la riqueza material. Con esto quiere significar que, en la sociedad capitalista, los productos del trabajo humano, además de ser bienes físicos, tienen una propiedad o forma social, que consiste en ser mercancías. El trigo, por ejemplo, es mercancía, no por alguna cualidad física que le sea inherente, sino porque, bajo determinadas relaciones entre los seres humanos, es llevado al mercado para su comercialización; esto es, se convierte en mercancía. Su contenido material -y por ende, su utilidad-, es una condición para que sea mercancía, pero no determina al cereal como mercancía. Así, el trigo que producía una antigua familia campesina para su subsistencia, no era mercancía, aunque constituía una riqueza material que satisfacía sus necesidades. El ser mercancía, entonces, constituye una propiedad social, que remite a una forma de relacionarse entre los seres humanos para producir e intercambiar.
De la misma manera, también el valor constituye una cualidad social. Si digo, por ejemplo, que el trigo tiene tales y cuales propiedades nutritivas, y además vale x dólares, me estoy refiriendo a dos propiedades distintas. La primera atañe una cualidad física, que el trigo manifiesta con su cuerpo de trigo (la cantidad de nutrientes que posee la puedo examinar en el mismo trigo). La segunda, el hecho de que “vale”, es de otro tipo, es social, y por eso sólo la expresa el trigo a través de una relación, con el dinero, o con otra mercancía. Se trata de una propiedad objetiva (es el trigo el que tiene el valor), pero social, y por esta razón no puede manifestarse a través de alguna características física (véase Marx, 1999, p. 63, t. 1). Por eso también, el tener valor es una propiedad históricamente determinada; existieron sociedades en las cuales los productos del trabajo no eran mercancías, ni poseían valor, aunque sí valor de uso.
Tópicos de Microeconomía, clases 4, 5 y 6
Para los lectores que no asisten a las clases de Tópicos de Microeconomía, están disponibles la 4, 5 y 6.
Clase 4 – Descargar
Clase 5 – Descargar
Clase 6 – Descargar
Clases 1, 2 y 3