Más datos sobre rentabilidad del capital y la LTDTG

En notas anteriores he planteado que no existe evidencia clara de una caída tendencial de la tasa de ganancia n el capitalismo desarrollado- contra lo que predice la conocida ley formulada por Marx, la Ley de la tendencia decreciente de la tasa de ganancia (LTDTG). En particular, no hay evidencia de que las crisis sean precedidas por décadas de caída tendencial de la tasa de ganancia. Tampoco se verifica que las crisis ocurran por escasez de plusvalía (una idea que con frecuencia va de la mano de la afirmación de que la tasa de ganancia tiende a caer año tras año).
Entre los datos que he presentado están los referentes a la evolución a largo plazo de la rentabilidad medida según los índices bursátiles (específicamente, ganancias por acción). Las entradas son:
Las 500 S&P y la rentabilidad del capital | Rolando Astarita [Blog]
Mercado bursátil y rentabilidad del capital | Rolando Astarita [Blog]
Rentabilidad del capital global y la LTDTG | Rolando Astarita [Blog]
A pesar de la evidencia, muchos marxistas siguen explicando las crisis cíclicas por la LTDTG. En particular, en las versiones que continúan la tradición de Henryk Grossmann, la crisis se debería a la caída tendencial de la tasa de ganancia combinada, llegado cierto punto de la acumulación del capital, con la escasez de plusvalía (véase, por ejemplo, aquí, aquí)
Más datos
En el gráfico 1 se presentan las tasas de rentabilidad, junto a la participación en el valor añadido, de las corporaciones estadounidenses no financieras entre 1960 2020, pre impuestos y post impuestos. Claramente, entre 1980 y 2007 no se registra la pretendida tendencia decreciente de la tasa de ganancia, que debería explicar la crisis de 2008-2009.
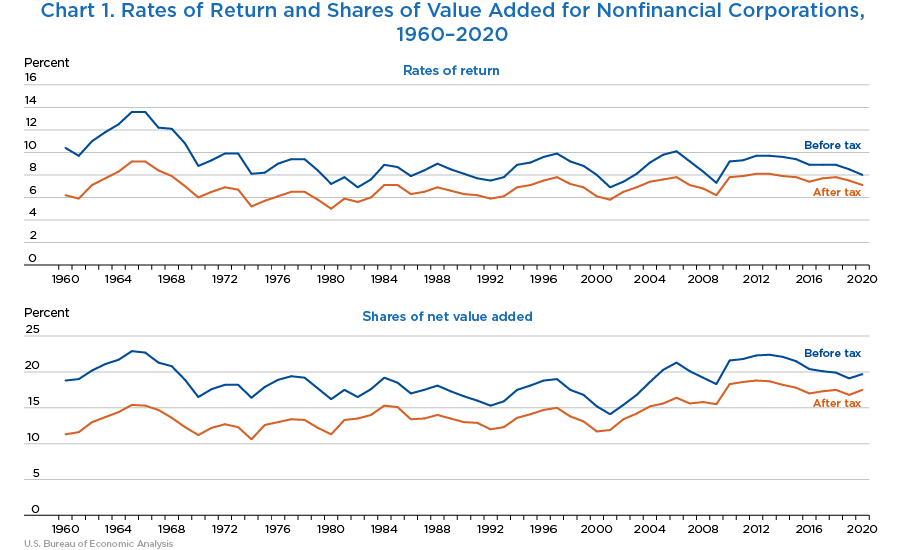
Desde 1970 las tasas de ganancia antes de impuestos han oscilado entre el 6,9% (en 1982 y 2010) y el 10% en 2006. En los 1960 el promedio de las tasas de rendimiento era más elevado, con un pico del 13,6% en 1965 y 1966. La participación del excedente operativo neto (post impuestos) en el valor añadido neto, aumentó; y disminuyó sobre la base de ganancias pre impuestos. Algo similar ocurre con la tasa de ganancia entre 2000 y 2024:
Tasas de retorno de Corporaciones domésticas no financieras e Industrias no financieras 2000- 2023.
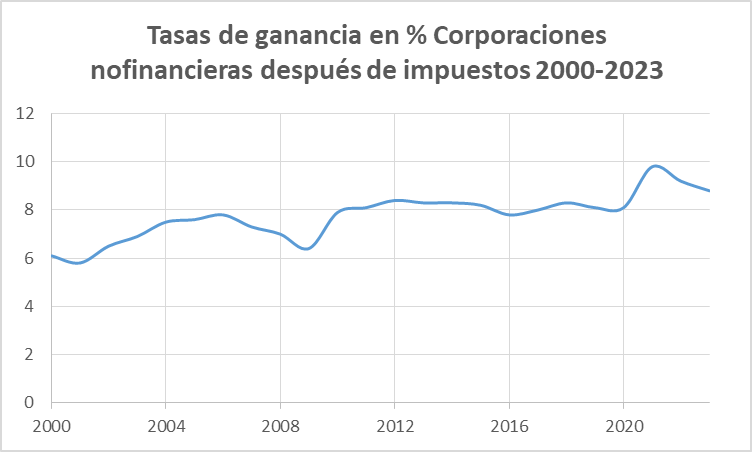
US Bureau of Economic Analysis
Otro indicador importante (lo hemos citado en las entradas mencionadas) es la valorización S&P 500. Es el índice de referencia para el mercado bursátil estadounidense. En la década que va de 2016 a 2026 aumentó 256%. Es el 13,5% promedio anual, excluyendo dividendos. Incluyendo los dividendos, el índice obtuvo un rendimiento del 323%, con un total anual del 15,5%. Estas cifras son superiores a las medias anuales de los 30 últimos años. Agreguemos que a mayo de 2026 los principales índices bursátiles de EEUU cerraron en máximos históricos. El S&P y el Nasdaq registraron ganancias acumuladas de enero a principios de junio del 11 y 16% respectivamente. El Dow Jones tuvo una ganancia del 6%. Es imposible encajar estos rendimientos en una eventual caída tendencial de la tasa de ganancia.
¿Escasez de plusvalía?
La mayoría de los marxistas que explica las crisis por la caída tendencial de la tasa de ganancia sostiene no solo que la tasa de ganancia cae, en promedio, año tras año, sino también que llega un punto en que la masa de ganancia ya no aumenta. En ese punto estallaría la crisis. Esta sería provocada no solo por la caída tendencial de la tasa de rentabilidad, sino también por la caída de la masa de ganancia (por eso se habla de crisis por escasez de plusvalía).
Los datos no confirman esa tesis. En el cuarto trimestre de 1990 las ganancias acumuladas, pre impuestos, de las corporaciones estadounidenses fueron de US$ 412.053 millones; en el cuarto trimestre de 2000 ascendieron a US$ 759.341 millones; en el cuarto trimestre de 2010 fueron de US$ 1.938. 802 millones; en el tercer trimestre de 2025 (último dato del que disponemos al momento de escribir estas líneas) superaron los US$ 4.283.273 millones (o sea, unos 4,28 billones de dólares).
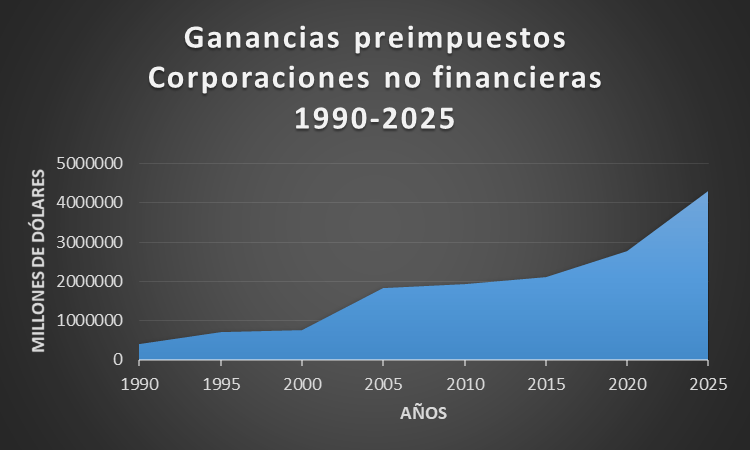
Fte: Federal Reserve Bank of St. Louis
En conclusión, la explicación de las crisis por caída tendencial de la tasa de ganancia, y escasez de plusvalía, no parece tener sustento en los datos. A esto se suman problemas teóricos en lo que respecta a la ley de la tendencia decreciente de la tasa de ganancia, que hemos tratado en la nota que dedicada al teorema Okishio (Tasa de ganancia y el teorema Okishio | Rolando Astarita [Blog]).






Boa noite, professor!
Acredito que devemos separar duas questões:
a) as crises cíclicas realmente não são provocadas pela LTQTL. Elas dependem da produção e da realização do capital, incluindo o crédito e o mercado financeiro.
b) Marx não conseguiu demonstrar a LTQTL. Ou melhor, não conseguiu demonstrar que as tendências necessariamente superam as contratendências. Paul Sweezy observou isso e, mais recentemente, Michael Heinrich.
Por outro lado, empiricamente, existe sim uma tendência de queda, irregular e sendo parcialmente revertida na fase ascendente dos ciclos de Kondratiev. O projeto da World Profitability Dashboard (https://dbasu.shinyapps.io/World-Profitability/) tenta registrar essa tendência usando dados das Penn World Tables.
Saludos comunistas!
Me gustaMe gusta
Rodrigo Silva
31/08/2026 at 23:06
Escribí estas notas teniendo en mente las explicaciones de los marxistas de las crisis, en particular las grandes crisis de 1929-1933, 1974-1975, 2008-2009. Los marxistas que explican las crisis por la LTDTG toman en cuenta la evolución a largo plazo de la t. de g. en los países en que estalla la crisis, típicamente EEUU.
Me gustaLe gusta a 1 persona
rolandoastarita
01/09/2026 at 10:12
Esse é um problema de método grave deles. Porque os Estados Unidos estão perdendo espaço no mercado mundial desde os anos 1970 e usar os dados americanos leva a evaluar uma queda anormalmente forte da taxa de lucro, o que não aconteceria com a agregação pelo menos dos países mais importantes
Me gustaMe gusta
Rodrigo Silva
01/09/2026 at 13:14
No entiendo cómo se puede testear la LTDTG a nivel mundial. Pero si la ley gobierna la evolución de la t. de g. a nivel mundial, de alguna manera debería expresarse en la rentabilidad del capital norteamericano. Esto es, en la economía en la cual el aumento de la composición orgánica del capital prevalecería sobre las causas que Marx llamaba «contrarrestantes», empujando a la baja a la t. de g. Pero esa baja no se advierte en la economía estadounidense, escenario en el cual las leyes de la acumulación capitalista deberían manifestarse de la manera más clara. Afirmo esto teniendo en cuenta que de la misma manera que capitales estadounidenses invierten en el exterior (aproximadamente el 30% de los ingresos de las 500 S&P de EEU provienen del exterior), hay capitales de todo el mundo que invierten en EEUU. En consecuencia, si es cierto que el movimiento tendencial de la t. de g. está regido por la ley formulada por Marx, tendría que manifestarse en los datos, entre ellos, la rentabilidad bursátil (la Bolsa es el lugar a través del cual opera la tendencia a la igualdad de la t. de g.).
Me gustaLe gusta a 1 persona
rolandoastarita
01/09/2026 at 15:24
Peço desculpas se estiver incomodando.
Você acha que têm erros os artigos de Shaikh, ou mais antigos como Shane Mage, que identificam a tendência à queda na economia americana?
Me gustaMe gusta
Rodrigo Silva
01/09/2026 at 15:30
Muchos marxistas tratan de explicar las crisis (la de los 1930, 1974-5, etc. de EEUU) por la LTDTG. La posición de Shaikh es heredera de Grossmann. Y el punto de partida de Grossmann (también Shaikh) es que la t. de g. baja año tras año. Yo mismo durante años intenté explicar las crisis en EEEUU por la LTDTG. De hecho, abordé la crisis de 2008-9 con ese esquema. Al poco tiempo tuve que admitir que ese enfoque no explicaba.
Una aclaración: en economías atrasadas, con bajo nivel de inversión, parece imposible explicar las crisis por aumento de la composición orgánica del capital, o por sobreproducción.
Me gustaLe gusta a 1 persona
rolandoastarita
01/09/2026 at 15:43
Agrego: según Marx, la LTDTG es el resultado del desarrollo de las fuerzas productivas en el capitalismo. Según este criterio, la ley debería manifestarse en la economía capitalista más desarrollada, que es la de EEUU. Pero esto es lo que no se verifica.
Me gustaLe gusta a 1 persona
rolandoastarita
01/09/2026 at 22:32
Rolo, el link que pusiste al final no lleva al artículo, lleva a una imagen .jpg
Abrazo.
Me gustaMe gusta
Juan
01/09/2026 at 15:14
Gracias por avisarme, trataré de arreglarlo.
Me gustaMe gusta
rolandoastarita
01/09/2026 at 15:28
¿Hay alguna relación entre la productividad promedio, que según datos de la OCDE ha sufrido una desaceleración estructural estos últimos veinte años, entre los países miembros, y la no evidencia de que la rentabilidad corporativa a nivel global haya descendido? Supongo que si la productividad promedio se ha estancado eso debería impactar la rentalibidad, a menos que haya grandes diferencias regionales en este indicador. Esto es lo que me gustaría aclarar.
Me gustaMe gusta
Mario
20/09/2026 at 21:00
Para responder a tus preguntas es necesario un análisis concreto, esto es, que tenga en cuenta los múltiples factores que inciden en la relación entre productividad y rentabilidad del capital. Empezando por los datos. Por ejemplo, en un artículo del 12/05/2026 The Economist dice que la productividad en EEUU estuvo aumentando a un ritmo más elevado en últimos 5 años que en la década posterior a la crisis de 2008-9. Transcribo un pasaje:
«Tanto si se analiza la producción de las empresas no agrícolas por trabajador como por hora, ha aumentado un dinámico 2% anual, desde un estancado 1% durante la mayor parte de la década de 2010. Esto ha llevado a la Reserva Federal a elevar su previsión media de crecimiento del PIB estadounidense a largo plazo del 1,8% al 2%. Jerome Powell, el presidente saliente, lo atestiguó en una reciente rueda de prensa».
Por otra parte, en los 1990 y hasta la crisis hubo un fuerte aumento de la productividad (incidencia de las tecnologías informáticas y de la comunicación). Algunos han comparado ese aumento de la productividad con el que hubo en los 1920 (motor eléctrico en las fábricas, línea de montae).
O sea, hay que tener en cuenta estos datos.
En segundo término, estudiar cómo inciden en la rentabilidad. En una nota anterior presenté datos que mostrarían que en las últimas décadas aumentó, y mucho, la plusvalía relativa: https://rolandoastarita.blog/2020/06/16/plusvalia-relativa-en-eeuu/
Pero no siempre el aumento de la productividad se traducirá en aumento de la tasa de explotación. Eso depende también de la medida en que la clase obrera logre mejorar su salario real. Ese es un campo en disputa. Por otro lado, también hay que tener en cuenta hasta qué punto los aumentos de productividad se traducen en abaratamiento del capital constante.
Para terminar, considero que, en líneas generales, Marx se inclinaba por asociar aumento de productividad con mejora de la rentabilidad del capital. Pienso que tenía razón. Carchedi y otros marxistas «temporalistas» piensan lo opuesto, esto es, que los aumentos de la productividad llevan a las crisis. Marx, por su parte, incluía el aumento de la productividad entre las causas que contrarrestarían la caída de la tasa de ganancia.
Me gustaMe gusta
rolandoastarita
21/09/2026 at 10:12
Sí, la idea intuitiva es que a mayor productividad mayor sostenimiento de las utilidades. Voy a revisar su post sobre la plusvalía relativa. De todos modos, la explicación que me dio la IA es que en los países OCDE opera una diferenciación estructural entre un 5% de empresas que efectivamente aprovechan la tecnología para obtener altas ganancias de productividad, y un 95% de empresas que no pueden hacerlo en la escala en que lo hacen las primeras. Por eso, los promedios generales de crecimiento de la productividad son bajos en todos los países miembros, salvo Irlanda y Noruega. Y también por eso, las tasas de crecimiento económico son relativamente bajas en todos los países OCDE, salvo los nombrados. Los motivos por los cuales cuesta tanto al 95% de empresas mejorar su productividad son estructurales. Ahora bien, las utilidades de ese 5% de empresas de frontera sí que crecen de manera exorbitante. Representan monopolios y oligopolios ya consolidados sobre las regulaciones existentes. Gracias!
Me gustaMe gusta
zestful20a2c6ddab
21/09/2026 at 14:42